Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. Au 1er septembre 2027, les PME devront aussi les émettre. Il reste donc moins d'un an pour se préparer.
- 15 actions opérationnelles pour l'assistant administratif et financier
- 24 enjeux stratégiques pour le DAF
- 3Le choix de la plateforme agréée
- 4Un calendrier en 5 étapes jusqu'au 1er septembre 2027
Dans un précédent article co-écrit avec OGI, nous rappelions que la réforme ne se résume pas au choix d'une plateforme agréée et que le côté réception révèle la qualité des données fournisseurs et des processus achats.
L'émission pose une question différente, plus sensible encore : elle touche directement votre chiffre d'affaires et votre trésorerie. Une facture rejetée par la plateforme de votre client, c'est une facture qui n'est pas payée à l'échéance.
Nous vous proposons de lire ce chantier à deux niveaux :
- L’angle opérationnel, celui de l'assistant administratif et financier qui émet, contrôle et suit les factures au quotidien
- L’angle stratégique, celui du DAF qui organise, arbitre et pilote
Ce qui change concrètement à l'émission
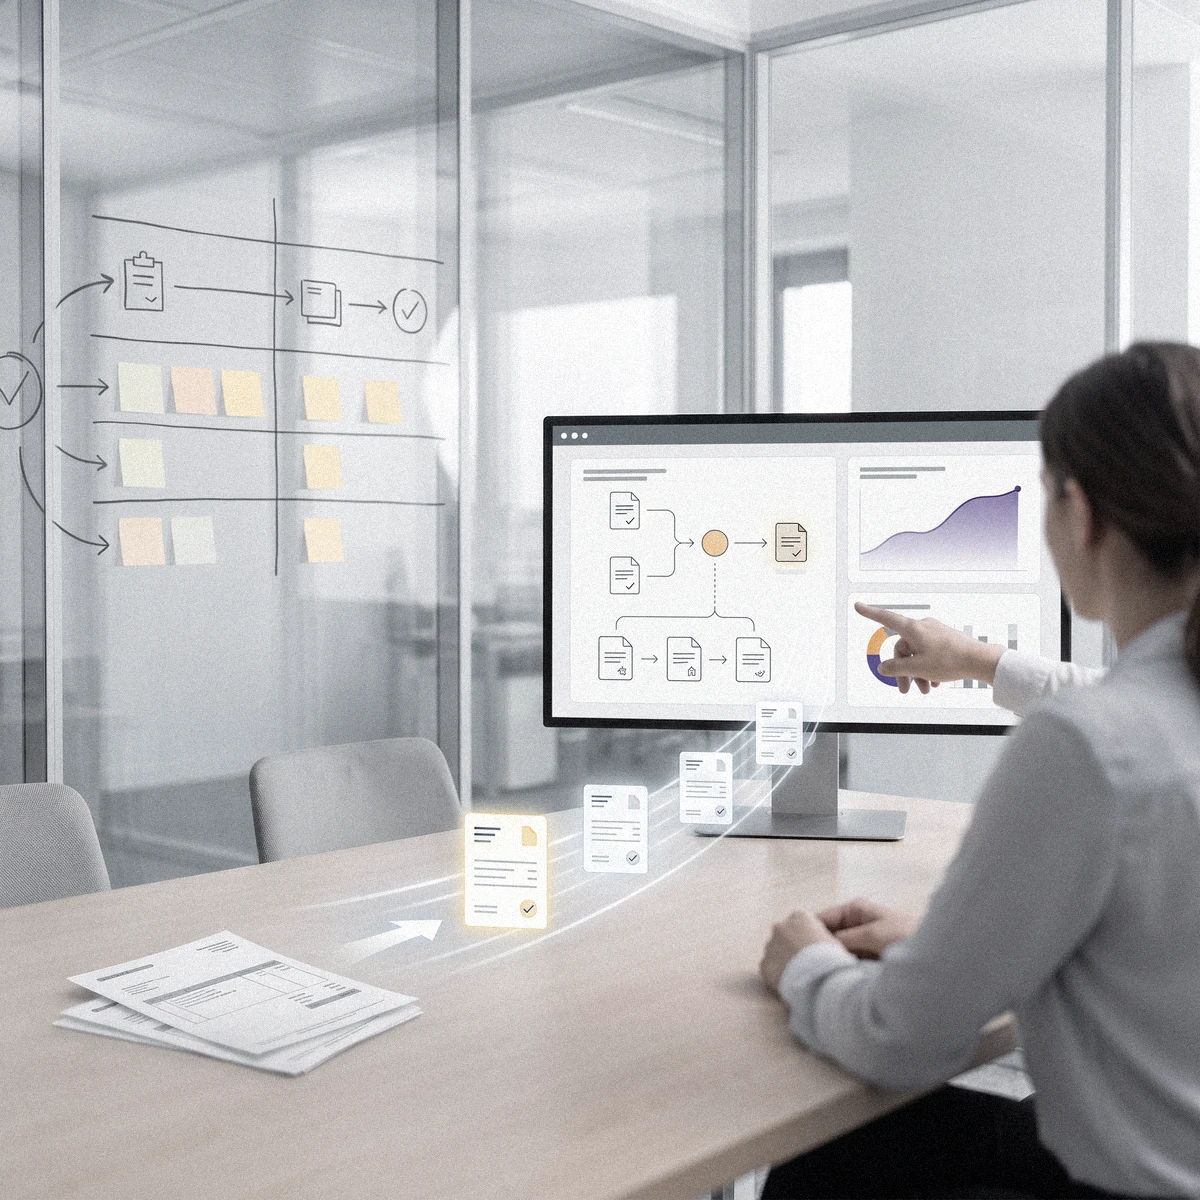
Une facture électronique n'est pas un PDF envoyé par email. C'est un fichier structuré, transmis par une plateforme agréée (PA) à la plateforme de votre client.
Quatre changements concernent directement l'émission :
- Des formats imposés : Factur-X, UBL ou CII. Le PDF simple n'a plus valeur de facture entre entreprises assujetties
- De nouvelles mentions obligatoires : le SIREN du client, l'adresse de livraison si elle diffère de l'adresse de facturation, la nature de l'opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, l'option pour le paiement de la TVA d'après les débits
- Un cycle de vie tracé : chaque facture reçoit des statuts (déposée, rejetée, approuvée, refusée, encaissée…). Pour les prestations de services, le statut « encaissée » devient obligatoire, car il déclenche l'exigibilité de la TVA
- L'e-reporting : les opérations hors du champ de la facturation électronique (ventes aux particuliers, clients étrangers) et les données de paiement devront être transmises à l'administration via la plateforme
En clair, la facture devient une donnée partagée en temps réel avec votre client et avec l'administration fiscale.
Les approximations tolérées hier deviendront des rejets demain.
Le chantier opérationnel : 5 actions pour l'assistant administratif et financier
C'est au quotidien que la réforme se joue. Dans une PME, ces tâches reposent souvent sur une seule personne, voire sur le dirigeant lui-même.
1. Fiabiliser le fichier clients
C'est le chantier prioritaire. Chaque fiche client doit comporter un SIREN vérifié, une adresse de facturation à jour et, pour les groupes, la bonne entité juridique destinataire.
Un contrôle systématique s'impose :
- SIREN absents ou erronés
- doublons de fiches clients
- adresses de facturation et de livraison confondues
- régimes de TVA mal paramétrés (autoliquidation, exonérations, clients intracommunautaires)
Un fichier clients propre, c'est la condition pour que vos factures arrivent à destination.
2. Revoir les modèles de facture
Les modèles doivent intégrer les nouvelles mentions obligatoires et respecter le format choisi. C'est aussi l'occasion de supprimer les factures « hors système » produites sous Word ou Excel, qui ne pourront plus être émises.
3. Recenser les cas particuliers
Factures d'acompte, avoirs, refacturations de frais, factures multi-sites, clients publics déjà sur Chorus Pro, clients étrangers : chaque cas doit être listé et testé avant l'échéance.
4. Suivre les statuts et traiter les rejets
Un nouveau réflexe à prendre : consulter chaque jour les statuts des factures émises. Un rejet non traité est une facture qui ne sera ni comptabilisée ni payée par votre client. La relance client commence désormais par la vérification du statut sur la plateforme.
5. Remonter les encaissements
Pour les prestations de services, l'assistant devra transmettre le statut « encaissée » à chaque règlement. Cela suppose un lettrage rigoureux et régulier, et non plus en fin de mois ou à la clôture.
Ces tâches sont précisément celles d'un assistant administratif et financier externalisé : immédiatement opérationnel, il prend en charge la mise à jour des données, le paramétrage de la plateforme et l'adaptation des process de facturation, sans recruter un poste à temps plein.
Le chantier stratégique : 4 enjeux pour le DAF
Si l'assistant sécurise l'exécution, le DAF doit répondre à une question plus large : comment transformer une obligation réglementaire en levier de pilotage ?
1. Cartographier le cycle « order to cash »
De la commande client à l'encaissement, combien d'étapes, d'outils et d'intervenants ? Devis dans le CRM, facturation dans l'ERP, comptabilité chez l'expert-comptable, encaissements dans la banque : chaque rupture entre deux outils est un point de fragilité.
La réforme est l'occasion de supprimer les ressaisies et de définir une source unique de vérité pour la donnée client.
2. Sécuriser le BFR pendant la transition
Les premiers mois d'émission généreront inévitablement des rejets. Sans anticipation, le DSO peut se dégrader de plusieurs jours.
Le DAF doit prévoir une période de tests en amont, un suivi renforcé des rejets et, si besoin, un plan de trésorerie intégrant ce décalage. Nous détaillons l'impact du BFR sur la valeur de l'entreprise dans notre article Améliorer son BFR pour mieux valoriser ses titres d'entreprise.
3. Organiser les rôles et le contrôle interne
Qui émet ? Qui valide les avoirs ? Qui traite les rejets et dans quel délai ? Qui transmet les statuts d'encaissement ?
Ces responsabilités doivent être formalisées, avec une séparation claire entre l'émission, la validation et l'encaissement.
4. Exploiter la donnée pour mieux piloter
Une fois les flux structurés, la facturation devient une source d'information en temps réel : chiffre d'affaires facturé au jour le jour, encours clients fiabilisé, prévisions de trésorerie plus précises, clôtures accélérées.
C'est là que se trouve le vrai retour sur investissement de la réforme. Un DAF à temps partagé peut porter ce chantier, en s'appuyant sur notre expertise Organisation, process & digitalisation.
Choisir sa plateforme agréée : Yooz, Pennylane, Odoo et les autres
Plus d'une centaine de plateformes figurent aujourd'hui sur la liste officielle publiée par l'administration fiscale. Toutes assurent les fonctions réglementaires de base. Elles diffèrent surtout par leur positionnement et par leur capacité à s'intégrer à vos outils existants.
Trois solutions que nous rencontrons régulièrement chez nos clients illustrent ces différences :
D'autres acteurs sont présents sur le marché, comme Cegid, Sage, Sellsy ou Qonto, souvent déjà utilisés par les PME pour leur gestion commerciale ou bancaire.
Le bon choix n'est pas la « meilleure » plateforme, mais celle qui s'intègre à votre système d'information sans créer de nouvelles ruptures. Trois questions à se poser avant de signer :
- La plateforme est-elle connectée nativement à mon outil de facturation ou à mon ERP ?
- Gère-t-elle l'émission, la réception et l'e-reporting, ou seulement une partie ?
- Mon expert-comptable peut-il y accéder et l'utilise-t-il déjà ?
La liste à jour des plateformes agréées est disponible sur impots.gouv.fr.
Le calendrier d'ici septembre 2027
Dix mois suffisent, à condition de démarrer maintenant :
En conclusion
La facturation électronique à l'émission est un projet à deux étages. L'assistant administratif et financier sécurise la donnée et l'exécution ; le DAF organise et transforme la contrainte en outil de pilotage.
Chez FaaS, nous intervenons sur les deux niveaux, séparément ou ensemble : un assistant administratif et financier externalisé pour fiabiliser vos données et vos process de facturation, un DAF pour piloter le projet et le choix des outils.
Un DAF FaaS fait le point avec vous sur votre cycle de facturation et votre calendrier.